賃貸住宅経営についてのメディアの偏見記事のために誤解が生じている
レオパレス21のアパート施工不良問題、そしてシェアハウス「かぼちゃの馬車」の運営会社の破たんと、サブリースに関するスキャンダルなニュースがメディアで報道され、サブリースでの賃貸住宅経営は怖い、やらないほうがいいという印象を多くの人がもつようになりました。
しかしそもそもサブリースの何が悪いのでしょうか?
と考えてみると、具体的に詳細に、すぐに答えることができないものです。
ところで金融庁のウェブサイトには、このサブリースについての注意点を適確に掲載していることがわかりました。
それは平成30年10月26日の「アパート等のサブリースに関連する注意喚起について」というトピックスのなかの資料で示されています。
このトピックスのなかの「アパート等のサブリース契約で特に覚えておきたい ポイント例」という資料には
①賃料が変更される可能性があります。
・多くのサブリース契約では、定期的に賃料を見直すこととなっています。 ・「家賃保証」とうたわれていても、入居状況の悪化や近隣の家賃相場の下落により賃料 が減額する可能性があります。
②契約期間中でも、契約が解約される可能性があります。 ・「30年一括借り上げ」とうたわれていても、契約書でサブリース業者から解約すること ができる旨の規定がある場合は、契約期間中であっても解約される可能性があります。
と書かれています。

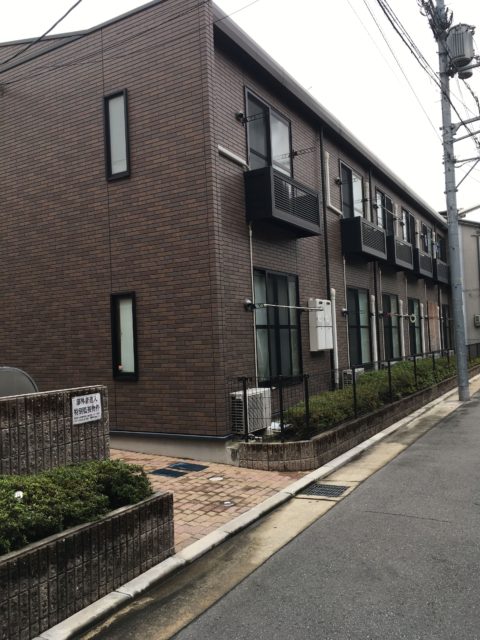
レオパレス21の賃貸住宅アパート群。
このようにサブリースによる賃貸住宅経営の2つのリスクが適確にまとめられています。
そのうちの賃料減額ですが、これはほとんどの場合、生じ得るリスクです。
建物も古くなると、間取りや設備も最新のものでなくなり、竣工時の家賃では、入居者が決まらなくなっていきます。
すると家賃を下げていかなければならないわけですが、オーナーに支払われる賃料も見直しが行われるようになっていきます。
しかも家賃の値下げで入居率の改善が行われなければ、サブリース会社そのものの経営が厳しくなり、「かぼちゃの馬車」の運営会社のように破たんしてしまい、オーナーへの賃料が支払われなくなるという事も生じます。
さらに契約が解約させられることもあるということですが、通常はオーナーが、サブリース会社に滅茶苦茶な要求をするよほどの変人でないかぎり、解約させられるということはあまりないように思います。
しかしサブリース会社の経営が危なくなってくると、入居率が悪い物件の場合、一方的に解約させられてしまうということがあるかもしれません。
それでサブリースでの賃貸住宅経営をしているならば少なくとも上記のリスクがあることは、常に認識しておく必要があるでしょう。
賃貸住宅経営でもビジネスプランの作成が求められることがある?
銀行から融資を受けるためには、事業計画書が求められる場合がある。
アパート経営を始めるきっかけは、相続税対策だったり、土地活用の場合もあるかと思います。
さらには資産継承でアパート経営を引き継いだ方も少なくないと思います。
筆者の場合も亡き父からの資産継承でアパート経営を行うことになりましたが、それまでは、ある意味で気楽な給与所得者だったのが、アパート経営を相続したとたんに個人事業者になり、アパート経営について個人的に勉強し始めたり、節税について勉強したりと、これまでは未知の分野について、いろいろと学ぶことになりました。
多くの事柄は不動産管理会社が行ってくれるとはいえ、やはり事業の責任は大家が負っているので、無知ではよくないですし、破産している大家もいるという事実からして、やはり責任感を持ってアパート事業を行っていく必要があります。
ところで事業となると、銀行からの融資を受けることが多いと思いますが、アパート経営でもアパートローンを受けている方が多数ではないかと思います。
この銀行からの融資を受けるためにはビジネスプランつまりは事業計画書のようなものを提出する場合が多いかと思いますが、アパート経営の場合は特にそのようなことをしなくても、家賃収入の見込みなどを示すことや、預貯金などがある程度あるならば、ビジネスプランを作らなくても融資をしてもらえるものです。
しかしビジネスプランがなくても、それに準ずるようなことを頭に描いてアパート経営を行っていくならば、より楽しくしかも効果的に事業を行っていくことができるのではないかと思います。
信用保証協会の保証付き融資でアパート経営を始めることもできる
アパートオーナーになるためのアパートを建てる時には、資金が必要になります。
多くの場合は、銀行からアパートローンをひいて行うわけですが、返済実績がない初期のころは、銀行もなかなか貸してくれないといったことがあります。
その時に頼りになるのが、信用保証協会です。
この信用保証協会について一般社団法人全国信用保証連合会のサイトでは
「信用保証協会」は、中小企業・小規模事業者の皆さまが金融機関から「事業資金」を調達する際に、保証人となって融資を受けやすくなるようサポートする公的機関です。全国各地に信用保証協会があり、各地域に密着して業務を行っています。「信用保証制度」は、中小企業・小規模事業者、金融機関、信用保証協会の三者で成立しています。
引用:初めての融資と信用保証
このように、どうしても銀行からの融資が難しい時に、信用保証協会になかに入ってもらって、銀行からの融資を受けやすくするための機関です。
もちろん保証するかどうかの審査もあり、必ずしも保証してもらえるわけではありません。
一般的にはアパート経営を副業としているサラリーマン大家の場合は保証してもらえないとも言われています。
さらに審査をパスしても、保証を受けることができても保証料は決して安くはありません。
家賃滞納をする入居者の強制退去が容易でないのは借家法のため
アパートオーナーが未然にトラブルを防ぐために賃貸契約書を交わすことは重要です。
しかし賃貸契約書以上に強い拘束力があるのが借地借家法です。
この借地借家法は入居者が賃貸人からの不当とともいえる処遇から守るための法であり、賃貸人であれ賃借人つまりは入居者も順守しなければなりません。
ですから安易に入居者に退去を求めても、入居者が頑固にも拒絶するならば、事はややこしくなります。
つまりは
借地借家法により安易に退去させることができない
のです。
例えば家賃をしばしば滞納する、あるいは他の入居者に騒音等のトラブルをしばしば引き起こすといった理由で退去させたい場合でも、さらに賃貸契約書にも、その旨の記した文言があり、賃貸契約書の内容からして退去にあたる場合でも、借地借家法を盾にして居座られるならば、強制的に追い出すことは難しいのです。
また公正証書にしたとしても、効果は限定的です。
それぐらい借地借家法は強力に入居者の借家権といったものを守るものなのです。
そう考えてみると、確かに入居斡旋の段階で、入居者の選定が重要であることがわかります。
ややこしい入居者を入れてしまうと、後々厄介な事が生じることがあるのです。
もちろん最近は、これらの仕事は不動産管理業者が行いますので、不動産会社の選定能力を信用するしかないのかもしれません。
賃貸住宅での工事費用は減価償却よりも修繕費として計上したほうがお得になる
賃貸住宅は周期的に大規模な修繕工事を行う。
賃貸アパート、マンションは周期的に修繕を行う必要が生じてきます。
経年劣化とともに、外壁塗装工事や屋上の防水工事を行う必要が生じてきます。
この場合、足場をかけて行いますが、大規模な修繕工事となります。
かかる費用も半端ではありません。
大東建託パートナーズ物件の場合も、10年か20年でこのような修繕工事を行います。
筆者の所有マンションも10年超になりますが、今のところ大東建託パートナーズから大規模修繕の話はありませんので、どうやら15年以降でで行うことになりそうです。
ところでこの大規模修繕でかかる費用は修繕費用として不動産経費として計上することができます。
もちろんこの場合、修繕費として認められるか、資本支出となり減価償却費用の対象になるかは、様々な事情により判定が異なるので注意が必要です。
税理士さんとよく相談してみるのが良いことだと思います。
おおまかに修繕費とみなされる条件をあげてみますと
1回の支出が20万円以下の場合なら、全額を修繕費とする。
ですから20万円以下であれば問題なく修繕費とみなされます。
家賃が高くても長期間入居してくださることがある看護師さん
女性で高収入を得たい場合に選択することができる職種があります。
それは看護師です。
看護師になるためには看護の学校に通わなければならないなど、幾らかのハードルは越えなければなりませんが、希望すれば比較的、だれでもなることができるということで、女性にとっては今でも人気の職種になっているようです。
実際のところ国民全体の医療費が右肩上がりで上がり続けている今、看護師の必要は大きく、一旦、看護師になるならば失職することもほとんどないことでしょう。
そしてだいたい看護師になると1年目にして400万円ほどの年収があるといわれています。
これは大学卒が大手企業に就職したさいの1年目の年収を上回るものです。
もちろん年とともに大手企業の社員が看護師の年収を上回るようになっていきますが、看護師の年収も徐々に右肩上がりで上昇していきます。
保育士と比較するとはるかに給与水準は高くなっています。
ところで収入のよい看護師ですが、賃貸住宅の貸主にとっても、大切な顧客です。
以前のブログでは大東建託が外国人賃貸にテコ入れの記事について書きましたが、将来的には看護師顧客の獲得も見落とせない事柄です。
大東建託パートナーズによるゲリラ豪雨による水害対策
近年の風水害被害の増加に、アパートオーナーも備える必要性が高まっている。
大東建託パートナーズの場合、2か月に1回、建物の定期点検が行われ、アパートマンションオーナーに報告書が送られてきます。
その中にオーナー向けに大東建託パートナーズの担当者のコメントが書かれています。
担当者によって明らかにオーナー1人1人に異なったコメントを書いている担当者もいれば、担当する物件オーナーすべてに同一のコメントを書いている担当者もおられるようです。
現在、筆者の物件を担当している大東建託パートナーズ担当者は、おそらくすべてのオーナーさんに同一のコメントを書いているように思いますが、しかしとても参考になるコメントを書いてくれています。
今回は近年、増大している水害対策です。
近年、ゲリラ豪雨などで床上浸水などの被害が生じることを多くなっています。
一般の戸建て住宅もそうですが、アパートマンションも被害に遭っているようです。
どうも近年の水害被害に大東建託パートナーズの物件も被害を被ったようで、大変な損害を被った方もおられるようです。
例えば水害のための修繕費用は1部屋あたり数百万円ぐらいかかるようで、もし10部屋被害に遭ったならば、1500~2500万円ほどの修繕費用がかかります。
銀行の借り換えで利息支払分は大きく減らせても借り換えには高額な費用がかかる
アパートローンを借り始めたころは、返済実績がないので、金利が比較的に高い金融機関しでしか、借りることができないかもしれません。
その後、金利交渉を行っても、思うほど金利を下げてもらえずに金利負担が高いことがアパート経営のネックになることもあります。
そのようななか金利を下げる方法があります。
それは借り換える、つまりはアパートローンを借りる金融機関を変えるのです。
アパート経営を行って数年が経過すると返済実績が積みあがっていますので、以前には断られた金融機関でも今回は応じてくれるかもしれません。
ところで借り換えとなると、そのための費用がかかります。
どのような費用がかかるのでしょうか。
その1つが担保抹消費用と担保再設定費用です。
どれくらいの費用がかかるかですが、司法書士さんに依頼するならばかかる費用は司法書士報酬と税金がかかります。
おそらくは合計で数万円程度の費用がかかります。
さらに借り換えのさいにかかるのは融資実行手数料です。
この融資実行手数料がどれくらいかかるかについては金融機関によって異なるようで無料の金融機関もあるようですが、融資額の1%程度徴収する金融機関もあるようです。
仮に1億円の融資を受けるするならば、1%でも100万円かかります。
決して馬鹿にできない費用ですね。
マンションも10年を超えるとエアコン故障が相次ぐ
筆者は小規模ながらマンションオーナーをやっています。
建物管理は大東建託パートナーズが行っています。
ところで先日のことですが、入居者が退去された後に、お部屋にクリーニングなどの原状回復作業が行われたわけですが、それからしばらくして、そのお部屋のエアコンの交換工事が行われていました。
この時に、エアコン工事を行っている作業員に近づいて、「エアコンが壊れていたのですか」と尋ねてみると、「壊れたわけではないが、もうかなり長く使用されていたので交換しているんです」とのことでした。
たしかにもう筆者のマンションも竣工から10年超になっていて、この前の夏も入居者さんの申告で、エアコンの交換工事が行われた、お部屋もありました。
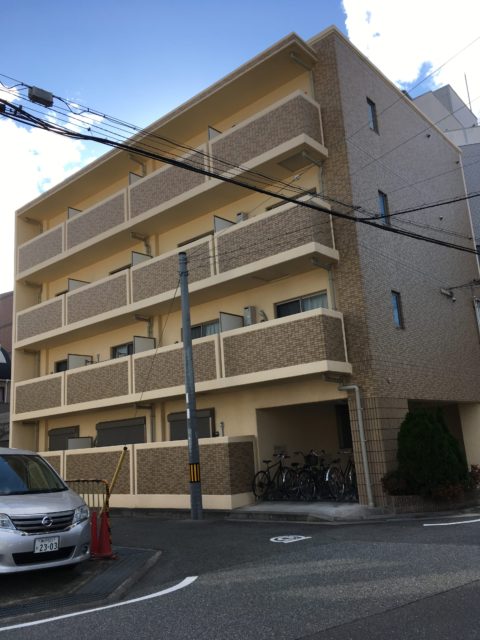
大東建託パートナーズ管理の賃貸マンション。
以前のことですが、大東建託パートナーズの担当者が、「建物も10年が超えるてくると、ぼちぼちエアコンや給湯器などの建物設備が故障したり壊れたりします」と言っておられましたが、まさにそのとおりになっています。
ところで、エアコンや給湯器などの建物設備の修繕や交換工事は入居者からの修繕や交換をしてほしいとの申告があって初めて行われるものと思っていましたが、今回のように入居者が退去してから原状回復工事の一環として行われることがあるんだなあと思いました。
賃貸住宅経営において管理会社どこにしてもらうかの選択はとても重要
アパートオーナーが、所有アパートの管理をし、入居者募集もオーナー自ら行うということは、ほとんど見られなくなりました。
とくに競合物件の多い、市街地においては、アパートオーナー独自で入居者募集を行うことには限界があるように思われます。
そこで重要になってくるのは、入居斡旋や物件の管理を行ってくれる管理会社を選ぶことになるわけですが、どのようにして選ぶことができるのでしょうか。
このてんで
管理会社の選択は重要です。
まず入居斡旋については地元の有力な管理会社が有利です。
といのも地元の管理会社は地元の不動産の状況によく精通しているからです。
といっても全国展開している大手管理会社も地元に支店がなくても、地元の管理会社と提携している場合も多く、地元の管理会社以上にに入居斡旋力のある管理会社もあります。
ちなみに全国で賃貸物件管理戸数でNO1の大東建託グループ物件の入居率は常時95%以上を維持しています。
さらに地元の管理会社のなかには悪徳業者として知られている業者もあるので、選択には慎重でありましょう。
不動産についての経験や知識があまりなければ、当初は大手の信頼できる管理会社に管理してもらうのが無難かもしれません。
後に管理替えを行うこともできます。