賃貸住宅経営はインフレに強いとも言われていますが現実は・・
以前、大東建託の家賃査定担当の社員が話しておられたのですが、インフレになると、家賃も値上がりになると言っておられました。
この時には、本当にインフレになれば家賃も値上がりするとのかと半信半疑でしたが、考えてみるとインフレとは物価全体が値上がりして、お金の価値が下がる状態ですから、家賃も物価の一部と考えると大東建託の家賃査定担当の社員の言われるとおりなのかもしれません。
ところで需要と供給の視点からするならば、インフレになっても家賃が上がるということは、あまり期待できないでしょう。
今は空室率20%の時代ですが、近い将来は30%にもなるともいわれています。
ということは物価は全体としては上がったとしても
家賃は賃貸住宅供給過多のための上がらない
上がるどころが、インフレ時でも下がるかもしれません。
もちろんアパートの立地エリアによるとは思いますが、余程の人気エリアのアパートならばインフレ時、デフレ時でも家賃が上がることもあるでしょう。
ところで専門的な見方によるならば、平均的にですがインフレ時に家賃が上がるというのは事実なんだそうですが、しかし上がるとしてもゆっくりとしたテンポで、しかも家賃は最後の段階になるんだそうです。
アパート経営において節税のために法人化することのデメリット
個人で始めたアパート経営も、だんだんと規模が大きくなっていくと、アパート経営の法人化が視野に入ってくることでしょう。
というのも法人化することにより、効果的な節税対策を行うことができるようになるからです。
具体的には不動産所得が1000万円超になったならば法人化について検討することができるともいわれています。
ところで法人化すれば、大きな節税効果があるというメリットがある反面、デメリットもあります。
そのデメリットの1つは基本的には法人には
提携ローンの貸し付けが行われなくなる
ということがあります。
というのも提携ローンというのは原則、個人を対象としたもので、法人を対象としたものではないからです。
なので原則、法人には提携ローンではなくプロパーローンでの貸し付けということになるでしょう。
となると審査も厳しくなり、しかも事業性ローンなので金利もやや高めになることもあるかもしれません。
賃貸住宅経営で規模を拡大させることのスケールメリット
小さな不動産投資から始めて、規模をどんどん拡大させる方も少なくない。
不動産賃貸などの本を読んでいると、最初は数千万円程度の木造アパートから始めて、やがて銀行への返済実績を積み上げていった後に、さらに借り入れ金額を増やして、他の物件を購入する、そのような事柄を繰り返し行って、不動産投資規模を大きく拡大させていく、そのような手法で成功している物件オーナーさんについて書かれていることがあります。
まあこれが不動産投資の、醍醐味というのか、おもしろい事柄の1つなのかもしれません。
それにしても、ともかく不動産投資の規模を拡大させることが、勝ち組大家になるための必要条件になるのでしょうか。
たしかにスケールメリットという言葉があり、スケールを大きくすることによってメリットがあるということですが、ある面、不動産投資でもそれは真実だと思います。
しかし規模を拡大させた大家で、経営につまずいた方もおられますし、規模を拡大させれば、銀行からの借入金額も大きくなっていきます。
つまりは毎月の返済額も大きくなっていきます。
ですから不動産投資の規模の拡大=成功という図式が自動的に成り立つわけでもありません。
現に、規模を拡大させた大手の会社でも倒産したり経営難に陥ることがしばしば生じる世の中です。
ですから不動産投資の規模を拡大させたからといって安心できるわけではありません。
賃貸住宅経営で経年とともに後悔することがあるのはなぜ
数年前のことですが、朝日新聞の記事以降、その後の日経新聞、産経新聞にも、アパート経営リスクが強調される記事が掲載されました。
記事の内容は、概ねアパート経営について、ほとんど何も知らない地主さんが建設会社の営業を受け、土地活用そして相続税対策のためにアパート経営を行うようにとの勧誘に応じ、その後、様々なリスクに見舞われるようになり、とても後悔しているといった内容です。
もちろんこういったケースで問題となるのは、営業成績を上げたいがために、地主さんの無知につけこむような営業そのものも(アパート経営についての生じ得るリスクを十分にわかりやすく理解できるように説明していない)そしてアパート経営についての知識も経験もないために、アパート経営を行うことによるメリットばかりに思いがいってしまう地主さんにも多少問題があるように思います。
そして今、流行っている一括借り上げによるアパート経営は無知な地主さんがアパート経営を始めるための、うってつけの商品であり、アパート経営の経験や知識がなくても、不動産の世界に入りやすくなっています。
しかしいざこの世界に入ってみて、こんなはずじゃなかったと感じることがしばしば生じ後悔するといったシナリオがあちらこちらで発生しています。
賃貸住宅経営においても経営理念を持つことはどのようなプラス効果がある?
アパートオーナーになったきっかけが、ただ単に相続税対策とか、収益のもう1つの柱が欲しいといった理由であるならば、アパートオーナーとしての高尚な理念や目的といったものを持つことがなかったかもしれません。
建設会社や銀行の提案で、アパートオーナー業について知った場合でも、その提案は、きっとうまくいきますよ、相続税対策をうまく行えますよ、といったものだったことでしょう。
これらの営業の目的は、とにかくアパートを建ててもらうこと、そのためにお金を借りてもらうこと、そのことによって利益を獲得することに主眼が置かれています。
ですから目先の利益が得られることを強調して、とにかく提案に乗ってもらえるように巧みにトークしてきます。
しかしアパートを建てるならば賃貸住宅経営をする事業者になるわけですから、いつまでも建設会社や銀行が頼りになるわけではなく経営者としての責任を持たなければなりません。
ですからアパートオーナーとしての理念や目的を持つのは肝要です。
では理念や目的を持つことの効果とは?
それは経営の効率化やスピードといった面でプラスとなります。
というのも理念や目的に向かって、経営資源を集中させれば良いからです。
つまりは無駄を省く効果があります。
賃貸住宅経営は失敗すれば泥沼にどうすれば失敗を回避できるか
将来の値上がりを見込んで、大金をはたいて株式を購入したもの、値上がりするどころか、大きく値を下げ、しかも株式会社の業績悪化のために配当金もない。
売るにも売れず、遠い将来に値上がりすることを期待して株式は塩漬けにする。
株式投資における最悪の状況です。
しかしこれと同じような状況は、不動産投資においても生じえます。
まずあるアパートを購入ないしは建てたものの、空室がなかなか埋まらず、家賃収入が期待していたように入らない。
そこでしばらくしてからアパートを売ろうにも、購入時の価格よりも大幅に下げなければ売れない。(買い手が見つからない)
自分でオーナー使用部屋として活用することもない。
これこそまさに不動産投資の最悪の状況、まさに失敗といえる状況です。
さらに株式の場合は、塩漬けにした状態でもなんらかの費用がかかるわけではありませんが、不動産の場合はアパートを持っているだけで、固定資産税やその他の出費が求められます。
そのようなてんでは不動産投資は株式投資よりもリスクが大きいといえるでしょう。
ではどうすればこのような事態を避けることができるでしょうか。
いずれにしても不動産投資をする前に慎重に、今投資して本当に成功するかどうかを慎重に検討する必要があります。
賃貸住宅経営とは長期的な間隔で収益を確保する事業
ヘッジファンドなどは短期的に利益を獲得するために、様々なリスクの高い投資を行います。
結果的に、あっというまに大きな利益を獲得することができれば、大きな損失を被ることもあります。
つまり投機事業とは機会をとらえて利益を得ようとするさま、または成否が不確実なさまともいえハイリスクハイリターンな投資、バクチに近いような投資活動ともいえます。
ですから、すぐに大きな利益を得たい時に投機事業を行います。
ところでアパートマンション事業は、投機事業にあたるのでしょうか。
端的に言えば、投機事業にはあたらないです。
収益は得られるものの短期的に大きな利益を獲得できるわけではありません。
短期に大きな収益をアパートマンション事業で得るためには、よほど立地の良い場所、そして高級賃貸住宅で高い家賃を得ることができる物件でなければ難しいことでしょう。
なかには、どんどん新しい物件を建てたり、買ったりして所有戸数をどんどん増やし、急速に大規模アパートマンション経営を行なうことによって、高収益を得ようとする家主さんもおられるようですが、銀行からの借入金も急速に拡張し、破たんリスクもつきまといます。(実際に破たんした大家さんもいます)
金利が非常に低い住宅金融支援機構 しかしデメリットも!!
住宅金融支援機構から賃貸住宅資金を借りることができる。
以前のことですが大東建託支店の営業担当の方が来られた時に、恥ずかしながら初めて知ったのですが、住宅金融支援機構から賃貸住宅のための資金を借りることができることを知りました。
住宅金融支援機構といえばフラット35といった商品で聞いたことはありましたが、35年固定金利でしかも民間の金融機関よりも、かなり低い金利で借りられるといったことは知っていましたが、個人の住宅ローンのみを対象にしているものと思っていました。
しかも半分民間、半分公的な機関で、弱者救済的な機関といったイメージがありましたので、賃貸住宅とは無縁な機関だと思い込んでいました。
それが大東建託の営業担当の話によると、アパート建設のための資金も住宅金融支援機構から借りることができるというのです。
しかも大東オーナーさんの多くも実際のところ住宅金融支援機構から、お金を借りてアパート経営をやっているというのです。
ところでこの住宅金融支援機構からお金を借りるメリットは何でしょうか。
それはなんといっても
都銀よりも低い金利です。
例えば2018年9月では35年固定金利が、1.5%台になっています。
もちろんそれでも都銀などから変動金利でアパートローンを借りているならば1%台前半や、それ以下の金利で借りている方もおられるかもしれませんが、固定金利になると当然金利は上がります。
アパート経営で成功するためには 大東建託で行う場合も
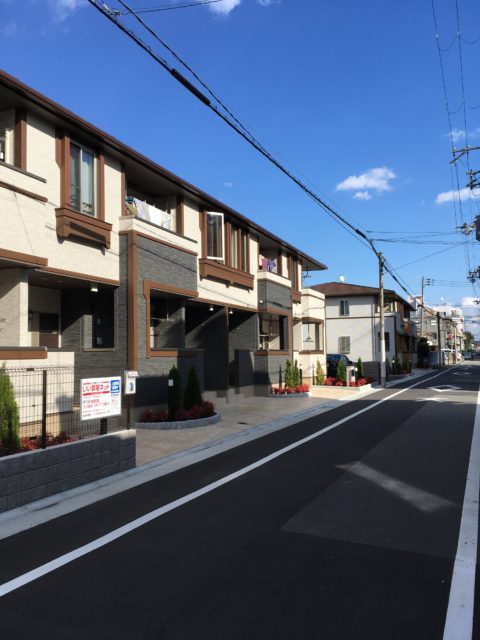
大東建託設計施工管理のアパート。募集家賃は9万円~。
以前の記事では、不動産投資のリスクについて、3つほどの記事を書いたことがあります。
不動産投資はあくまでも「投資」でありリスクが伴い、惨めにも失敗する可能性があります。
借り手がない、買い手がない、自己使用もできないとなると典型的な失敗といえるでしょう。
さらに融資を受けていたものの返済ができなくなってしまい、担保を失ってしまうならば、この投資は完全に終息することになります。
そのような事態にならないためにも不動産投資を行う前に抑えておくべきてんを取り上げてみたいと思います。
その1 借り手のニーズに合っている
そのためには賃貸部屋を借りる人のニーズが何かを知る必要があります。
例えば収益性の高い単身者をターゲットにするならばニーズが何か、仕事のためか大学に通うためかなどを考え、まずは立地場所が適当かどうかを考えます。
そして東京や大阪、名古屋といったビジネス街への通勤を目的として部屋を借りる方をターゲットにするならば、通勤に便利な場所、なるべく駅から10分以内の場所が適当ということになるでしょう。(ビジネス街へ通勤するサラリーマンのほとんどは自家用車でなく電車等の交通機関を利用します。)
将来的には駅から10分以上離れている物件は、今後のアパート増加の時代、空室問題に悩まされる可能性が高いと見ている専門家もおられますので、やめといたほうが良いかもしれません。
また駅から10分以内でも、ショッピングや病院、飲食店が立ち並ぶような利便性のある場所でないならば、つまりは人が少ない閑散とした所であるならば、空室問題に悩まされるかもしれません。
庶民の憧れの賃貸住宅経営 しかし現実は多くのリスクが
一昔前まではマンション経営といえば、豊かさの象徴のようにみなされていた時代もありました。
しかし最近は必ずしもそうだとはいえません。
様々なリスクも意識されるようになってきています。
例えばその一つが採算性というてんです。
新築当初は家賃も高く設定でき、家賃収入もしっかりと入ってきていたことでしょう。
しかし時の経過とともに、経年劣化によって家賃も下落傾向になります。
しかもRC造りのマンションとなると建築のさい銀行から多額のアパートローンを借り入れたことでしょう。
毎月、利息とともに返済しなければなりませんが、返済金額が減額されるわけではありません。
さらに修繕費用、設備機器の交換も行っていかなればなりません。
とくに最近は物価高の影響で、この面でのコストも高くなる傾向があります。
それで家賃収入よ、諸経費と銀行への返済額のほうが大きくなると採算割れとなります。
もちろん一時的にこのような状態になることもありますが、ずっと長く採算割れ状態が継続すると由々しき事態です。
もちろん最近は銀行もアパートローンを融資するまえに審査しますが、審査のさいに採算性も検討するようです。
ですから採算性で疑問符がつき融資を断られるならば、マンション経営を断念したほうが良いのかもしれません。