家賃滞納者が夜逃げされることが悩みの種でなくなった?
ひと昔前は、入居者が家賃を滞納し、あげくのはてには夜逃げをされるということが、しばしば生じ、大家の悩みの種だった時代がありました。
夜逃げされて、もはや行方がわからなくなれば、滞納された家賃は回収できません。
さらに夜逃げをされた後、大家の費用負担で原状回復工事を行わなければなりません。
となると家賃滞納分と原状回復工事費用と合わせて数百万円ぐらいの損失を被ることもあるかもしれません。
まさに大家にとって悲劇のパターンといえるでしょう。
しかし最近はあまりそのようなことを聞きません。
なぜでしょうか。
最近の賃貸形態が大家、つまりはアパートオーナーの損失をヘッジするようなものに変わってきているからです。
例えば
一括借上げ契約では家賃滞納による損失を大家が負うことはありません。
過去の記事でそのことについて書いたことがありますがこの形態の場合は、一括借上げ業者が毎月、定額賃料を大家に支払う契約だからです。
空室があろうと入居者が家賃を滞納していても大家に支払う賃料がその分、減らされることは通常ないのです。
そしてその損失は一括借上げ業者が負うことになります。
筆者も十数年この一括借上げ契約による賃貸住宅経営を体験してきましたが、今のところ家賃滞納ののために家賃収入が減らされたということはありませんでした。(入居者が家賃を滞納した事実があったかどうかも知りません)
さらに一括借上げ契約ではなくても、最近は家賃保証会社というシステムがあります。
アパート供給過剰のあおりを受けて募集家賃急落😿数千円も
以前のことですが、大東オーナーのマイページを見てみると、怖ろしいことが生じていました。
入居募集を行っている部屋の募集家賃が昨日から、いっきに3000円も下げられているのです。
そもそもこのお部屋、春の時期に退居となりましたが、その時の入居家賃は65000円です。
その後、募集が開始されましたが、当初の募集家賃が66000円です。
しかししばらくしても入居者が決まらなかったので、募集家賃は下がり65000円に。
そしてさらにしばらくしても入居者が決まらないので、62000円に募集家賃が下がりました。
62000円は大東建託の査定家賃と同額です。
もうこの募集家賃で入居者が決まるまで下がることはないのかと思いきや、査定家賃よりも3000円安い59000円にまで募集家賃が下がってしまったのです。
実に66000円から7000円も下がってしまったことになります。
もちろん大東建託の査定家賃が62000円なので、募集家賃が59000円になっても大東建託がオーナーに支払う賃料は査定家賃を基準にしていますので、オーナーへの賃料そのものが変わるわけではありません。
このようなてんが一括借り上げのメリットといえばメリットです。
銀行員には他の業種にはない業務上のルールがある?
アパートローンを借りると銀行の担当者がしばしば訪問してくる。
筆者も父からマンション経営を受け継いで、何年にもなりますが、けっこうお世話になるというのか、しばしば自宅に訪問して来られるのは、アパートローンを借りている銀行の担当者です。
今日、街を自転車で走っていると、たまたま銀行の担当者が、もう一人の行員とともに徒歩で歩いているのを見かけました。
お客さんのところに向かっていたのでしょう。
ところで筆者がお世話になっているのは、りそな銀行ですが、何年か接触しているうちに、りそな銀行の行員の業務上のルールのようなものを気づくようになりました。
その1つが
支店に近い客のもとへは徒歩で行く
というものです。
行員さんの話では自転車や車も支店にはあるそうです。
ですから必要に応じて、これらの乗り物も活用しているようですが、しかし支店から徒歩20~30分以内のお客さんのもとへは徒歩で行くようです。
筆者の自宅にも必ず徒歩できますし、支店長であっても近くは徒歩で周っているようです。
実際のところ今日も含めて徒歩で周っている場面を何度か見かけたことがあります。
今年の春には支店長が交代しましたが、これまでの支店長さんと新しい支店長さんが2人で、しかも徒歩で取引先への挨拶周りをされていました。
銀行員が銀行を辞めて転職する 外資系企業か公務員に・・
銀行をやめる行員さんも少なくない?
筆者は、りそな銀行からアパートローンを借りて、ほそぼそと小規模なマンションオーナーをやっていますが、周期的にりそな銀行の渉外担当者が訪問してきます。
先日もやってきましたが、いろいろと他愛のない会話を交わすこともありますが、その時に、ビックリするような事を聞きました。
それは筆者がマンションを相続した時に、りそな銀行の渉外担当者だった行員さんが、銀行員をやめて転職したとの話です。
当時は相続中だったので、この行員さんには、何度も訪問していただき複雑な手続きを手伝ってくださったので、顔なじみの行員さんでした。
その後、1年半ほどで、転勤になってしまいました。
ところでその当時は、この行員さんも結婚したばかりで、しかも最初の子供も誕生したばかりの時で、銀行員としてもバリバリに活躍していた時代だったと思うのですが、おそらくは今後も銀行員としてのキャリアを積み上げていくんだろうなあと思っていました。
それが銀行員をやめて転職するとは・・。
そしてどうやら公務員になったようです。
今では2人目の子供も誕生し、りっぱな父親になっているとのことです。
経営が不振の地方銀行ならば、もっと良い就職先に転職するのならばわかるのですが、比較的経営が安定している、りそな銀行を後にするとは意外でした。
家族もどう思ったのでしょうか。
賃貸住宅 経年劣化による家賃の下落は回避できない?
家賃は新築時をピークに下がっていく。
一括借り上げによるアパートマンション経営で1つの節目となるのが10年目です。
例えば大東建託やレオパレス21においては10年目に賃料改定が行われます。
そのさい大東建託の場合は査定家賃を基準に賃料改定が行われますが、大抵の場合10年もすると査定家賃は下げられており、アパートマンションオーナーはその数字を見てショックを受けるものです。
もちろん大東建託の場合は査定家賃と入居家賃が異なる場合は、高いほうを基準にしてオーナーに賃料が支払われるというルールがありますので査定家賃が大きく下がったように感じても入居家賃がそれよりも数千円高いならば、数千円ほど多く賃料が支払われます。
しかしその賃借人が退去して、募集をかけても入居者がなかなか見つからない場合は、募集家賃も査定家賃程度にまで下がり、支払われる賃料も下げられることになります。
実際ところ査定家賃が下がるのは、ほとんどの場合やむえない事柄です。
経年劣化ともいわれていますが、一般に全国平均ですが家賃は1年間で1%ほど下落するともいわれています。
もちろん平均なので地方のエリアではそれ以上に下落している地域もあるのかもしれませんし、一方で都心などでは下落率は限定的なエリアもあることでしょう。
大東建託がモバイルwifiを提供している ruumモバイルとして
今はインターネットなしで生活が考えられない時代になりました。
とくにウイズコロナ時代になって、インターネットがますます重要性を増しているように思います。
そのようななか、自宅でも外出先でも自由にネットを使える環境があればよいのにと考えることはないでしょうか。
もちろんファミリー世帯の場合は、自宅ではフレッツ光やケーブルテレビでネットを利用し、外出先では携帯キャリアなどでネットを利用するというケースが多いのではないかと思います。
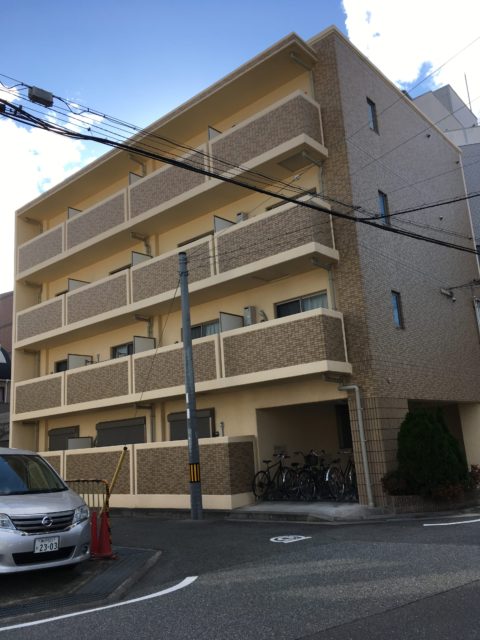
大東建託パートナーズ管理の賃貸マンション。
ところが単身世帯になると、自宅にいることがあまりなく、外出先でのネット使用が多いということがあるかもしれません。
そこでドコモやau、ソフトバンクといったキャリア携帯などで外出先で、がんがんネットを使いとなると、支払う代金が高額になってしまうということになります。
それで自宅でも外出先でも、安い料金でネットを使いたいとなるわけですが、うってつけのサービスがあります。
それがモバイルwifiです。
モバイルwifiとは、モバイルWi-Fiルーターの事でインターネット接続するために使う持ち運び可能なポケットサイズの通信端末ことです。
回線工事が不要で、スマホやノートパソコン、タブレットなどWi-Fi対応機器をつなぐ事により、家でも外でも電波が届く場所であればどこでもインターネットが利用できるというものです。
そしてモバイルwifiのデメリットがあるとすれば、通信端末もバッテリーで稼働するので、しばしば充電しなければならないことがあるというてんでしょうか。
銀行から融資を受けることが容易でない場合にどう対処する?
アパート経営をするためにはどうしても最初に高額の資金が必要となります。
自己資本がたくさんあるならば、さほど問題にはならないかもしれませんが、自己資本が不足している場合、あるいは比較的大きなアパートを建てたり買ったりする場合は多くの場合、銀行からの融資を必要とします。
そのためには銀行に足を運び、融資のお願い回りをしなければならないかもしれません。
このてんで何行も足を運び何行も融資を断られたあげくに、ようやく融資に応じてくれる銀行を見つけることができたという方もおられれるようです。
一方で筆者のように、相続でアパート経営を受け継いだ場合は、これまでの取引銀行から引き続き融資を受けることができる可能性は高いと思います。
もちろん相続の場合でも銀行は再審査を行いますので、収入等の必要書類の提出が求められます。
あまりにも問題がある場合は、相続の場合でも融資を断られるかもしれません。
ところでアパート経営の実績がなく始める場合は銀行も融資することに多少慎重になります。
当然のことです。
それで最初は融資を受けるために銀行を何行も回る場合があるかもしれません。
ではどうすれば有利に銀行と交渉を行い融資をひくことができるのでしょうか。
JCBゴールドカードの特典をマンションオーナー業で活用
JCBゴールドカード会員の場合は、税務の無料相談サービスを受けることができる。
筆者もJCBカードを持つようになって15年以上になると思いますが、以前のことですがMyJCBを確認してみると、なんとJCBの携帯電話、公共料金支払いキャンペーンで3万円がキャッシュバックされていることが確認できました。
これまで様々なJCBのキャンペーンに参加申込をしてきたものの、ことごとく抽選に外れてきましたが、今回は奇跡的に当選していました。
思い返してみると、当初は取引銀行からJCBカードの申込を勧められたのが始まりですが、申し込んでから4週間ほどでカードが届きました。
JCBカードの最初の申込だったので審査にも時間がかかったようですが、それからはJCBとの長い付き合いとなっています。
たしか10年ほど前にゴールドカードへのアップグレード勧誘の手紙がJCBから届き、それからはJCBのゴールドカードを保有しています。
ただネックなのは毎年かかる11000円(税込)の年会費です。
ときには年会費を支払うのが、ちょっとしんどいので解約しようかと思ったこともありますが、今回の出来事で、当分は保有し続けることになりそうです。
しかし年会費は負担になるものの、それなりの特典も多く提供しているのがJCBゴールドです。
マンションの建替え 築40年を超えていても進まない
1970年代に建てられた分譲マンションの多くが、築40年を超えています。
そしてこの当時、入居した多くの方も高齢化を迎えています。
筆者の近くにも築40年を超えた大規模分譲マンションがありますが、周期的に修繕工事を行っており、そして管理組合もしっかりと機能しているためか外観もきれいで、しかもほぼ満室状態です。
ですから築年が30年、40年を超えても管理がしっかりと行われているのならば、快適に暮らし続けることも難しくはないようです。
しかし最近にわかに問題となっているのは耐震化というてんです。
築30年、40年超のマンションとなると当時の耐震基準を満たしてはいても、最新の耐震基準は満たしてはいません。
そこで建て替えということが1つの案として浮かび上がりますが、現実そうすることは容易ではありません。
一方で学校や官庁などで最近では耐震化基準を満たしていない建物の建て替えが進んでいます。
筆者の周辺エリアでも警察署、小学校などの建て替えが行わてきました。
公立の大病院も建物を壊して統合した新しい病院を別の場所に建てるといったことが行われています。
古いショッピングモールも自治体との協力のもと建て替えが行われたケースがあります。
管理組合のないマンションがある 管理不全になることも
マンションといえば通常は、賃貸住宅マンションならば、不動産管理会社が入居者から管理費(3000円~10000円)を毎月徴収し、建物の管理業務を行っています。
分譲マンションであるならば、管理組合があり、住人から管理費や修繕積立金を回収して建物の維持管理にあたります。
筆者の所有マンションも大東建託パートナーズが入居者から管理費を徴収して建物の管理業務を行っています。
ところで最近はマンションがあっても管理組合がなかったり、管理不全のマンションが増えているというのです。
もちろん管理組合のない分譲マンションならば、管理費の徴収もなく、修繕積立金も必要でありません。
しかしマンションそのものが荒廃していき、入居者もどんどん減っていくことでしょう。
入居者が減り、空室が目立つようになると、さらに荒廃が進むという悪循環に陥っていきます。
賃貸住宅マンションでも管理不全になると建物はどんどん傷みだし、空室が目立つようになっていくことでしょう。
実際、近年、賃貸住宅の空室率の上昇が問題になっていますが、競合物件の急増もその要因ではありますが、それとともに空室率が異常に高い、いわゆる管理不全の荒廃賃貸物件がにわかに増えていることも、全体の空室率を押し上げている要因になっているようです。