大手の建設会社の平均年収は高水準?大和ハウスや大東建託そして積水ハウス
日本の平均年収は、400万円程度と言われています。
このようなさなか建設不動産業界の平均年収は、日本の平均年収よりも高いと言われています。
このなかでも最も好待遇なのは建設業界売上トップ企業の大和ハウス工業だったようです。
このてんでITmedia ビジネスオンラインの2018年10月5日の「不動産業界の平均年収、2位は住友林業 1位は20代で年収1000万円が狙える……」という記事には
不動産業界で平均年収の高い企業は? 口コミサイト「キャリコネ」を運営する人材会社グローバルウェイの調査によると、1位は大和ハウス工業の611万円だった。好業績の場合は給与に反映する風土があり、2018年は4130円のベースアップを実施。住宅手当、家賃補助、持家割引制度などの福利厚生も充実している。社員からは「20代で1000万円も可能。福利厚生、給料はかなり恵まれている」「ボーナス水準は高く、営業職は成果次第で販売促進手当が入る」などの声が出た。
引用:不動産業界の平均年収、2位は住友林業 1位は20代で年収1000万円が狙える……
と書かれていました。
この記事によると、大和ハウス工業の社員はいいことづくしのような感がありますが、さすが売上高トップ企業といったところでしょうか。
積水ハウスの建物の周期点検は長期的にはメリットのほうが多いかもしれないが・・
周期的な点検によって建物を良い状態に保つことができる。
大手建設会社の中でも知名度や人気も高い積水ハウス。
積水ハウスで家を建てると建物を周期的に点検するようです。
具体的には3ヶ月・1年・2年・5年・10年・15年と点検があるようです。
そして点検をしてから修繕箇所が見つかれば、修繕して建物が良い状態であり続けるようにしてくれるというものですが、点検が良いか悪いかは賛否が分かれているようです。
このてんで、周期的な点検を受けたくないという人たちの理由は、無償修理をしてくれる箇所もあるそうですが、有償修理の部分で費用がかかるというのが最大の理由かもしれません。
どのケースが無償になり、どのケースが有償になるかの詳細はわかりませんが、有償の部分が多くなっていくと、当然かかる費用も大きくなっていきます。
さらには周期的な点検、そして修理という積水ハウスのスタイルを、必要でもない修理をさせて収益を得ているとの不信感を持っておられる方もいることでしょう。
もちろん筆者個人としては
積水ハウスがそのような汚い仕事を
をおそらくはするとは思いません。
しかしいずれにしても周期的な点検そして修繕と積水ハウスのやり方を、よく思っていない方もおられるようです。
大東建託パートナーズの外壁塗装は高い しかし他社を手配することもできる
筆者の小規模マンションですが、最近ですが大東建託パートナーズによる建物審査を受けました。
その結果、どうやら外壁の一部が劣化しているようで、近いうちに修繕したほうが良いとのことでした。
そのさい足場をかけて、いわゆる大規模修繕工事を行うことなるとのことです。
筆者も、いずれはその時がくることは覚悟はしていましたが、ついに来たかといった思いです。
ところで以前の大東建託パートナーズの担当者が言われていたことですが、大東建託パートナーズによる塗装工事となると、塗装工事は高くなると言われていました。
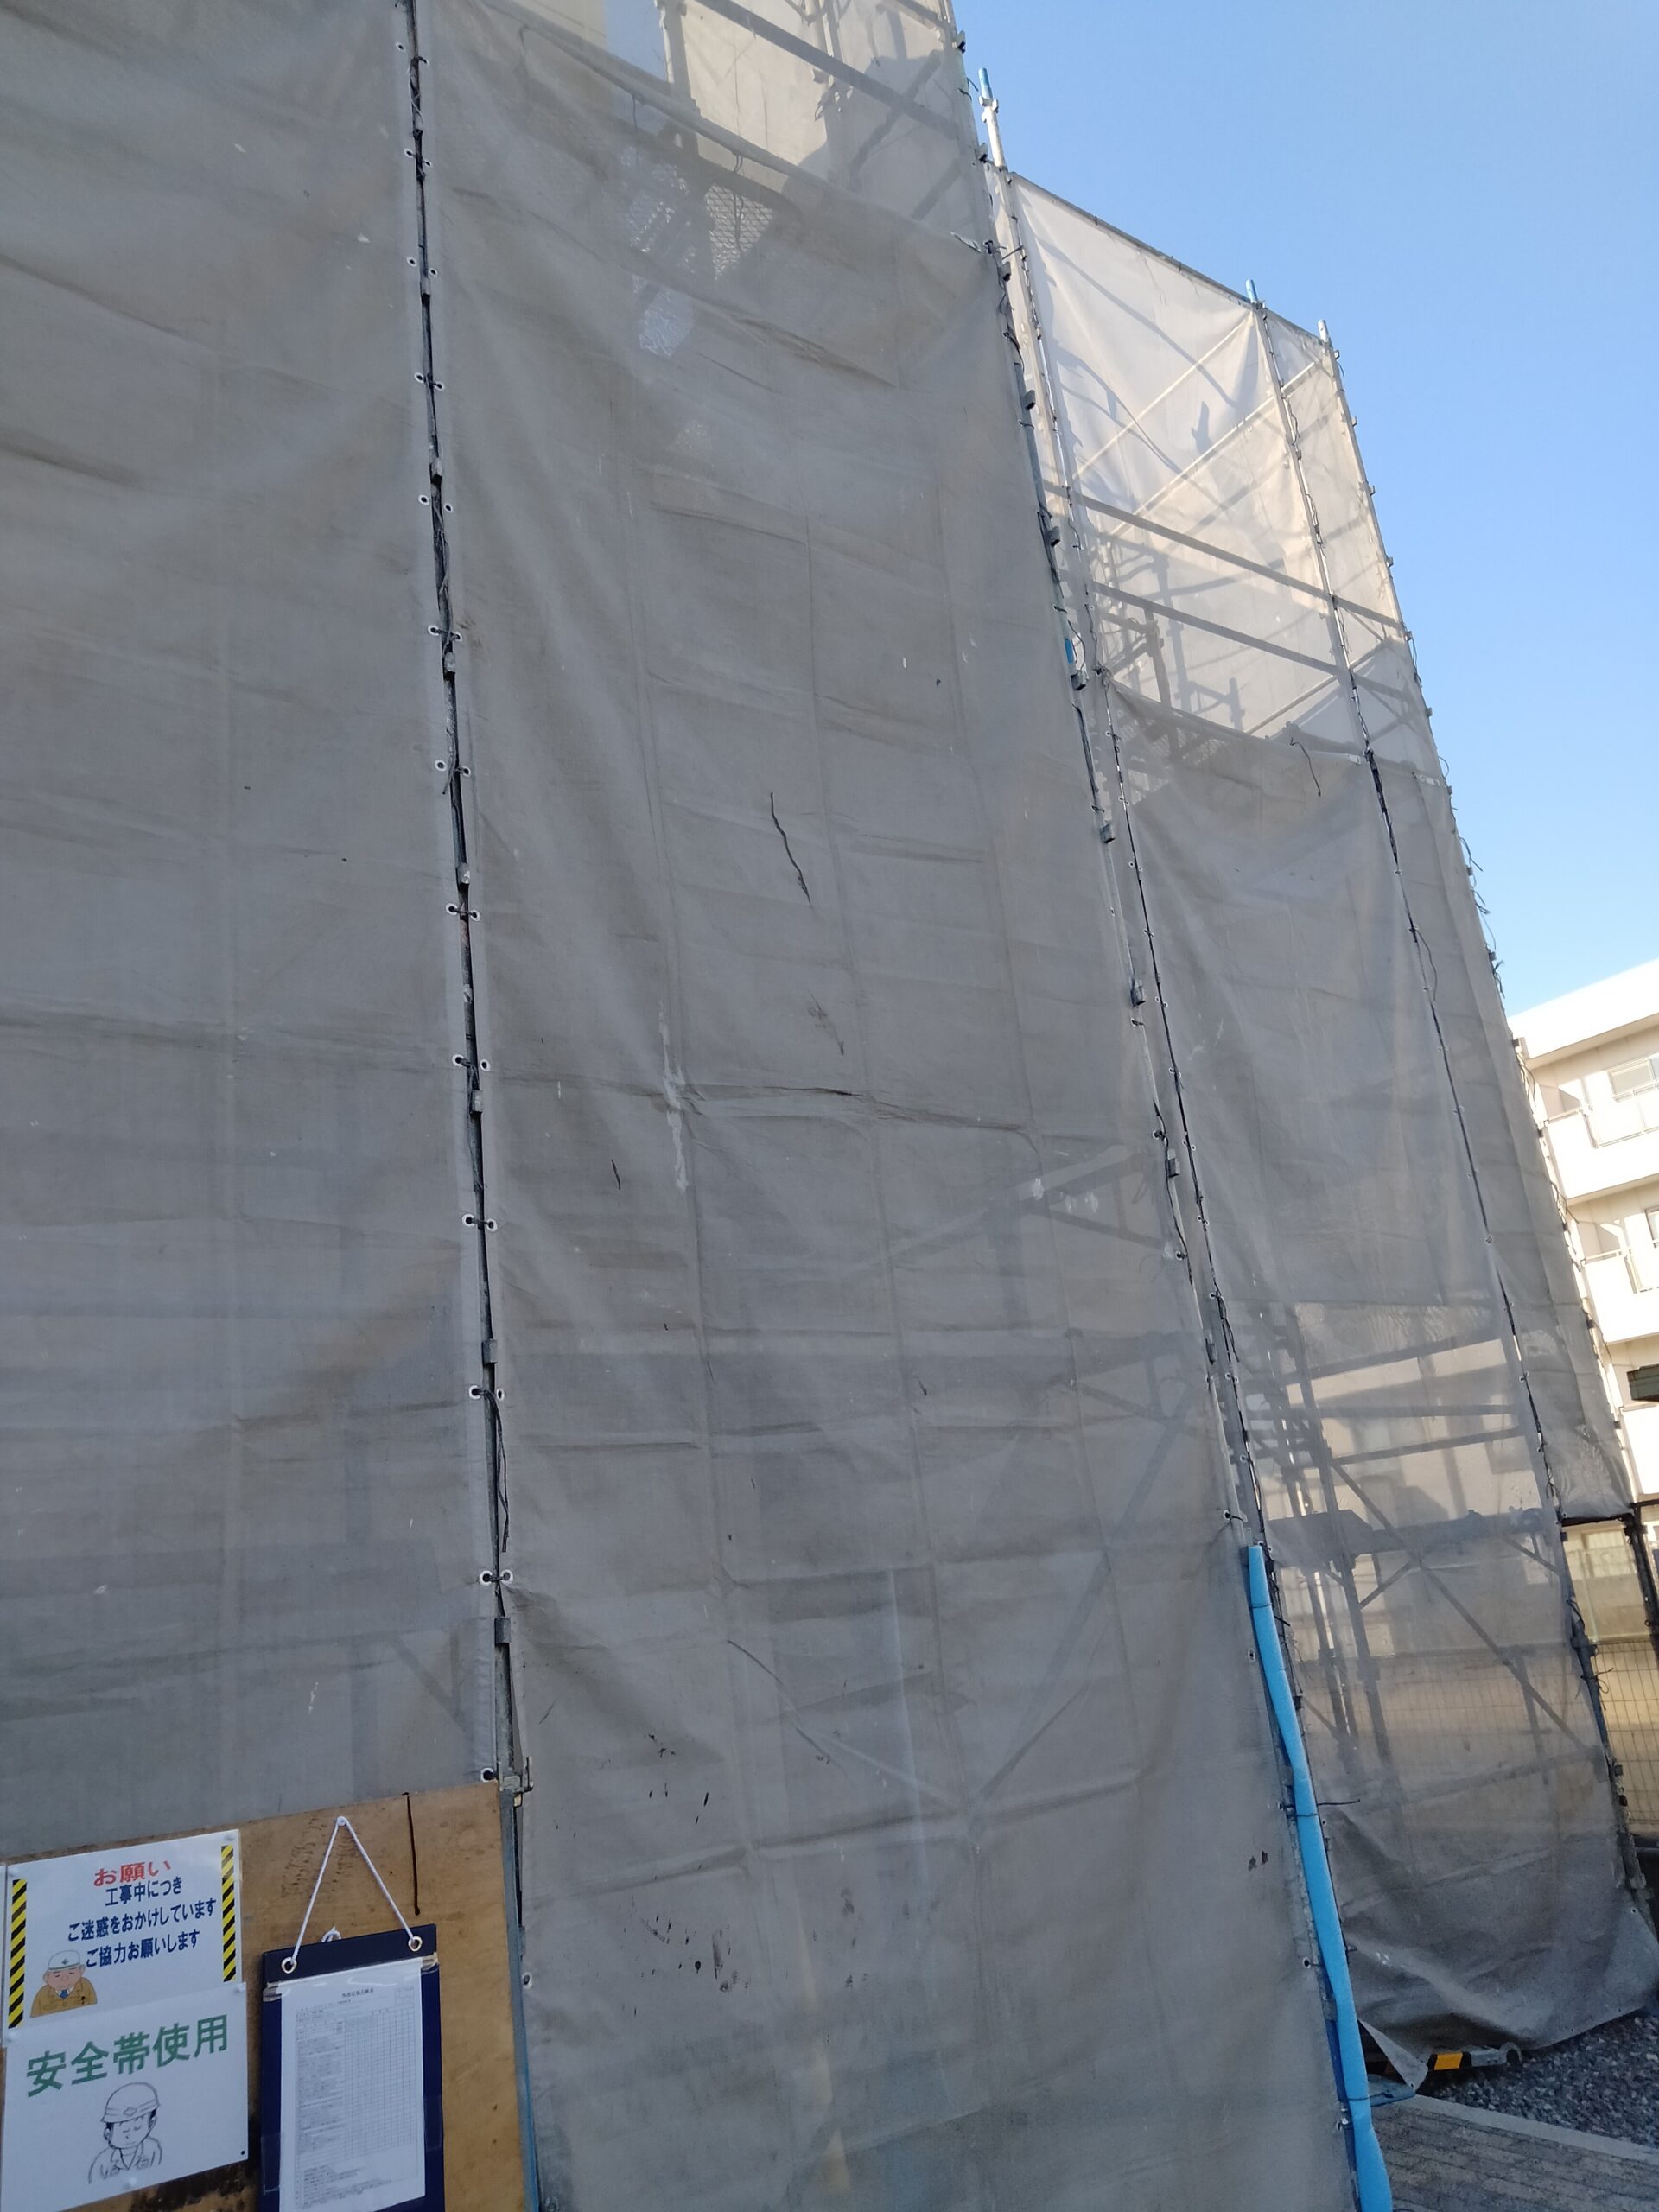
実際に今回の大東建託パートナーズの担当者も、あくまでも目安ですが、3階建て24戸ほどのマンションの外壁塗装のための工事費用が大東建託パートナーズで行って、1000万円程度かかったとのことです。
ですからかなりの高額になります。
そして大東建託パートナーズとフルパッケージプランで契約している場合は、基本手にはオーナーへの費用負担はないものと思われますが、スタンダードプランになるとオーナーの費用負担になります。
もちろん大東建託パートナーズが工事を行うと工事費が高くなるのは使用する塗料の質が上等であることが1つの起因です。
銀行からのローン返済予定表は経費計上のための大切な書類
銀行からはローン返済予定表が送られてくる。
昨年もアパートローンを借りている、りそな銀行からローン返済予定表の手紙が送られてきました。
差出人はりそな銀行の担当支店になっているので、担当の支店で金利などが決められているのかと思いきや、りそな銀行支店の担当者の話では「支店ではなく本部の融資の部署で作成されている」と言われていました。
つまりはローン金利などの重要事項は支店では決めることができず、すべて本部で決められているということなのでしょう。
ところで変動金利の場合は金利の見直しは4月1日と10月1日に行われます。
今回は10月1日に見直しが行われた分で翌年の1月から6月までの金利が示されています。(4月1日の見直し分は7月から12月の金利となります)
りそな銀行のインターネットバンキングでは、いち早く1月から6月までの金利を知ることができますので、もうすでに金利を知ってはいましたが、手紙で送られた分もやはり同じ金利でした。
当然といえば当然のことですが。
そして今回は変動金利の金利は上がりました。
近年は変動金利もずっと同じ水準を保っていたのですが・・
土地活用といっても土地エリアの需要が何かを見極めることが重要
筆者の妻の実家もそうですが、地方では土地がいくらでもあります。
しかし土地活用といって、そこでアパートやマンションを建てたとしても、おそらくは相続税対策になるぐらいだけで、将来的にはアパートやマンションは重荷になっていくだけのことでしょう。
なぜならばアパートやマンションを建てたところで、入居したいという人がほとんどいないからです。
やはり地方の土地は農地として活用するのが、最善の活用方法のように思います。
一方で同じアパートやマンションを都心部の駅近くに建てるならば、家賃も高く設定でき、しかも入居者も比較的容易に見つかることでしょう。
このことは不動産の効果的な活用方法について考えさせる例ですが、日経新聞2017年8月25日の「建設の五輪特需いつまで? 経費抑制、ドローンも駆使 足元は受注消化の余裕なく、大会後の冷え込みに警戒」という記事に掲載された大和ハウス工業の社長の大野直竹さんのコメントにもこのてんが示されています。
本来、不動産は場所によって適性が異なる。不動産の本当の価値は、活用することでどれだけの収益を生むかで決まるからだ。住宅なのか商業施設がいいのか、土地オーナーやテナントとの対話を深め、本当に必要とされる使い方を探らないといけない。
引用:建設の五輪特需いつまで? 経費抑制、ドローンも駆使 足元は受注消化の余裕なく、大会後の冷え込みに警戒
意味深長なコメントだと感心させられます。
わかりやすい簡潔なコメントですが、しかし不動産投資の核心をズバッとついているように感じます。
マンションのエントランスドアの電気錠が故障で修繕に約11万円
寒い冬の時期のことでしたが、筆者の小規模マンションのエントランスフロアドアの電気錠の動きがなんとなく鈍くなっていました。
ひょっとしたら寿命かとも思いつつ、寒いからかとも思い、しばらく様子を見ることにしました。
そして春になると多少は改善されたように感じていたのですが、しかし
2020年5月4日のことですが、電気錠トラブルが発生しました。
このときは緊急事態宣言発令中で大東建託パートナーズに電話しても対応してくれるかと心配になりましたが、1時間ほどで大東建託パートナーズのスタッフが応急修理に来てくれました。
この時は治ったように思ったのですが・・。
しかしその後もなんとなく不安定な状態が続き
ついについに
5月19日のことですが、晩の遅い時間のことですがマンションの住人さんのだれかが帰宅のさいに電気錠トラブルのためにマンションに入れなくなったのか、大東建託パートナーズに電話をして、大東建託パートナーズの社員が緊急対応したようです。
そして以下のような貼り紙が
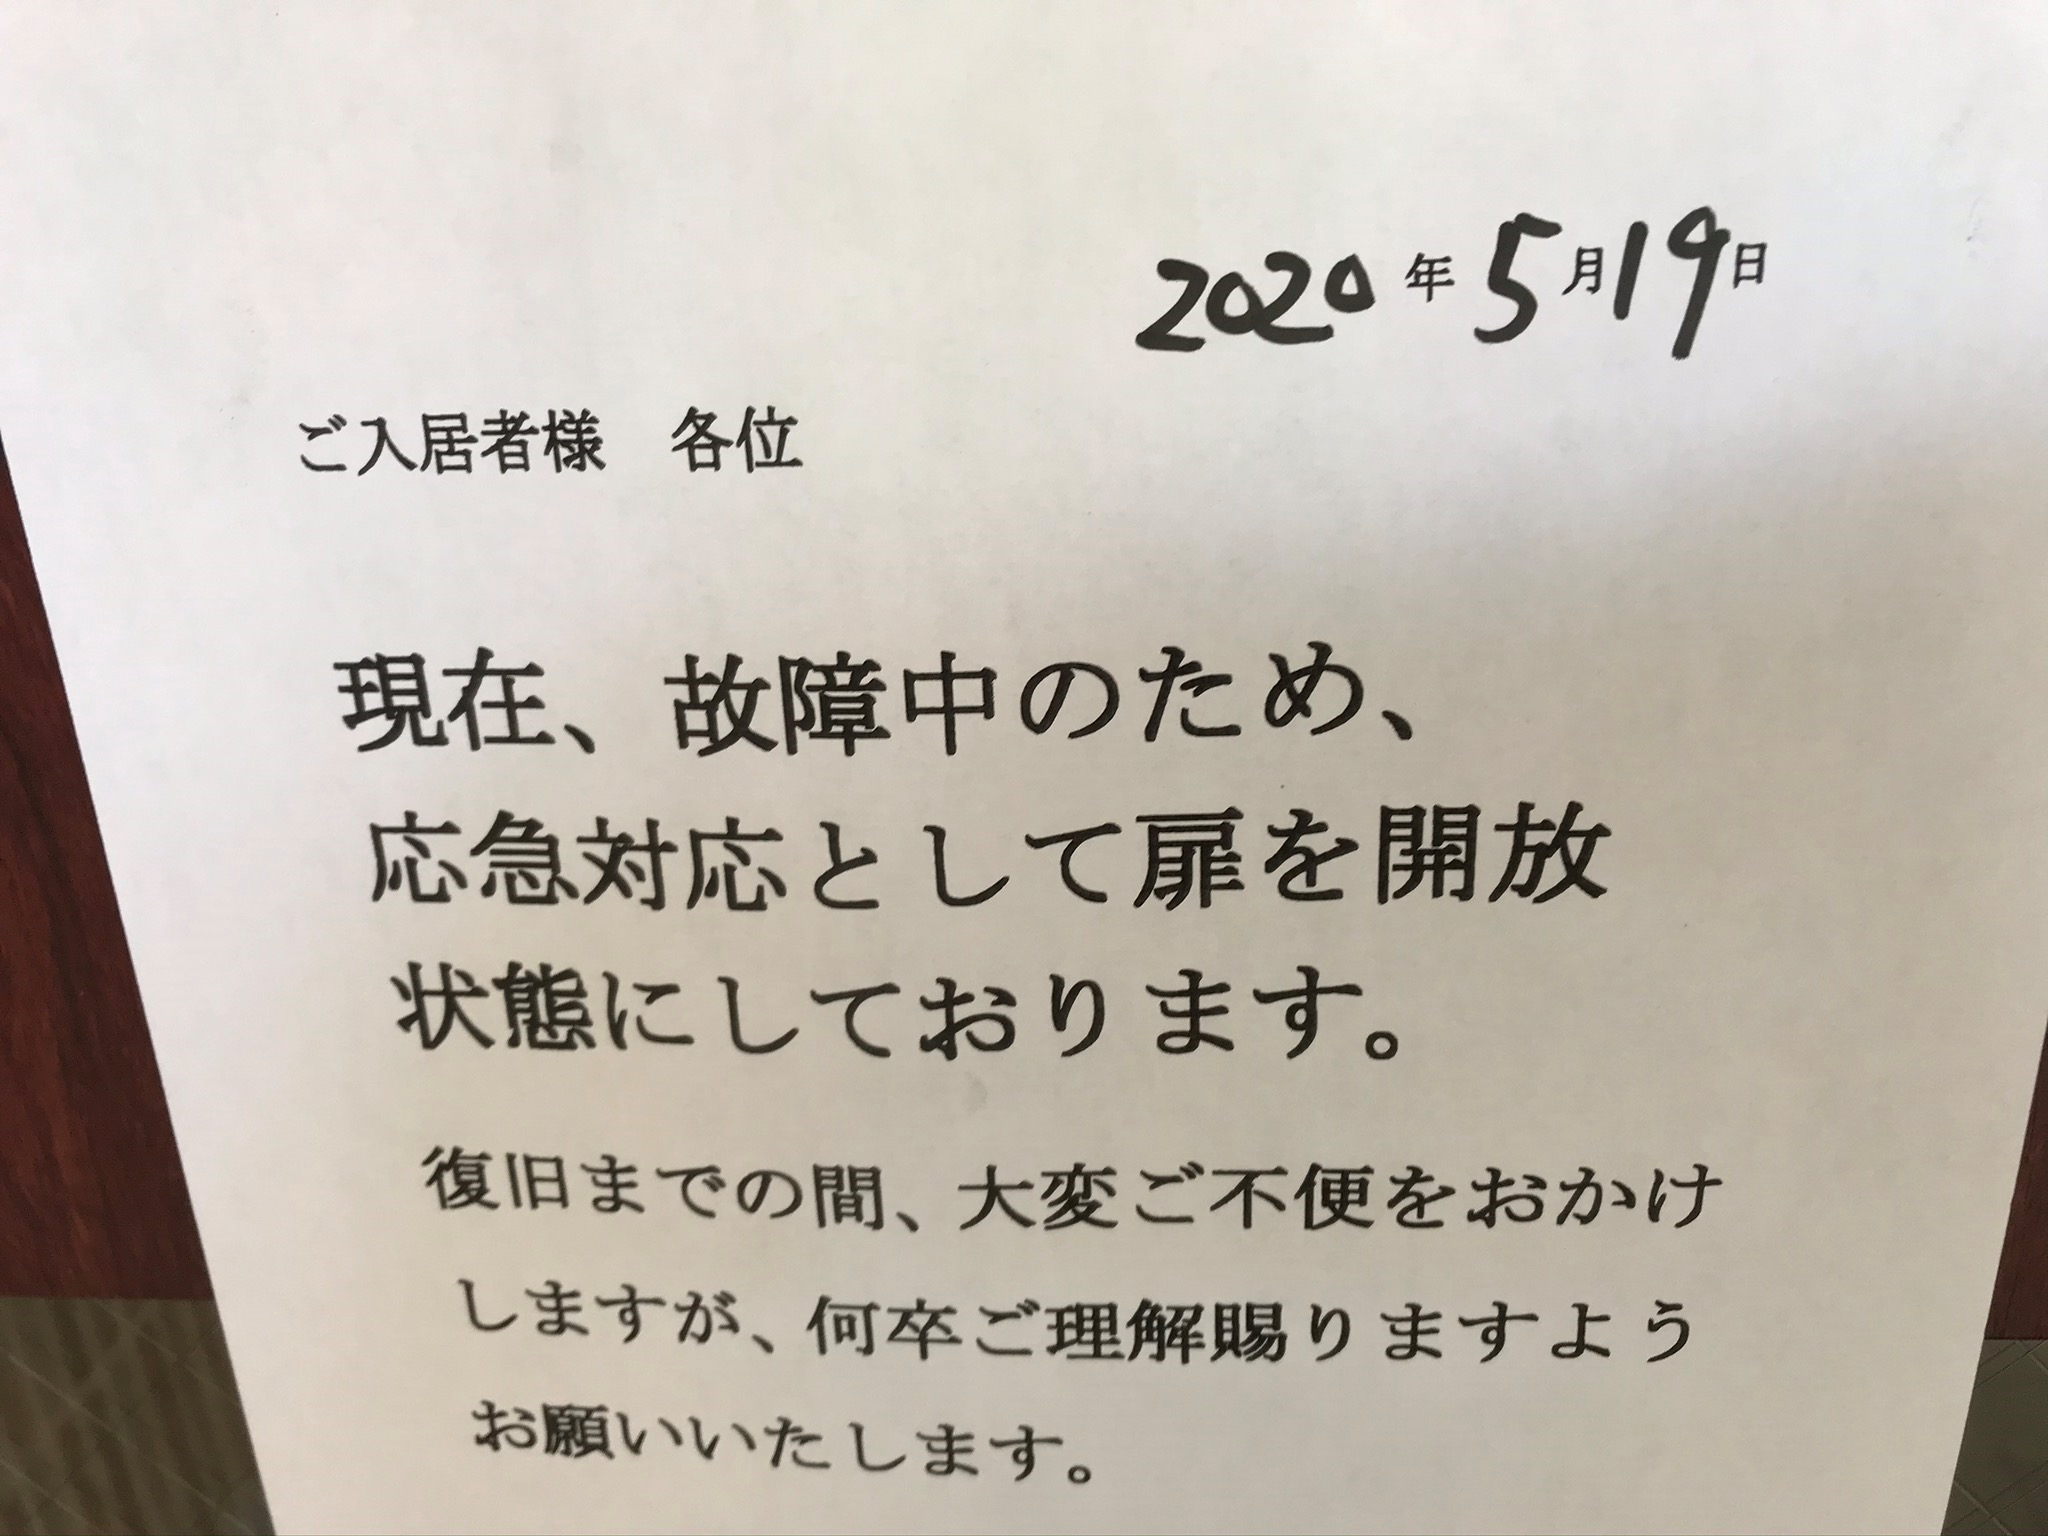
5月4日のケースでは修繕費用はかかりませんでしたが、どうやら今回は業者による本格的な修繕ということで、オーナーに費用負担がかかることに・・。
翌日5月20日には業者さんが来て、故障の状況をつぶさに調べにきました。
そして修繕することもなく帰っていきました。
銀行への毎月の返済額の理想は収入の30~35%以内?
銀行からローンを借りて物件オーナーになる場合は、銀行への返済額に注意しなければなりません。
一般に住宅ローンの場合は収入の30~35%以内の返済額が理想的と言われています。
ということは年収が500万円ならば、500×0.35=175
年間の金利分を含めた返済額は175万円。
つまりは月額14万5000円までが理想的になるということです。
ところでこの原則は直接はアパートローンの場合にはあてはまりませんが、ある程度の目安にすることができるかもしれません。
例えば家賃収入が年間500万円の物件があるとするならば、年間の銀行への返済額は
500×0.3=150
年間の銀行への金利分を含めた返済額は150万円まで。
ということは1カ月の返済額は12万5000円までが理想ということになります。
これが家賃収入が2倍の1000万円となると、返済額も2倍の35万円までが理想となります。
それではどれくらのお金を実際に借りることができるかというてんですが、民間の銀行とフラット35で多少の違いが生じます。
フラット35の場合は35年固定金利で金利も民間の銀行よりも低めです。
例えば金利が2%ならばどうなるでしょうか。
大東建託の物件がウエブサイトだけで入居申込が完結
昔はクレジットカードを発行してもらうためには所定の申込書に記入捺印することが求められました。
そしてその書類などを窓口になっている銀行などに持っていき、それから発行され使用されるまでには、数週間程度待たなければならなかったものですが、最近にクレジットカードのなかには、ウエブサイトに必要事項を記入すれば、審査も1時間程度で完了し、その後、1週間程度でクレジットカードが送られてくるというスピード発行のカードも現れてきました。
保険でもウエブサイトへの記入だけで契約が完結されるものもあります。
このようにウエブサイトによるネット手続きはスピーディに手続きを完結させることができるてんで、利便性の高いものですが、ついに賃貸住宅の契約においてもウエブサイトで行えるようになってきました。
このてんで大東建託のニュースリリース2019/6/11の「大東建託グループ、「申込受付くん」を導入し入居申し込みの電子化を開始」には
大東建託株式会社(本社:東京都港区、代表取締役社長:小林克満)は、7月中旬より、イタンジ株式会社(本社:東 京都港区、代表取締役:野口真平)が提供する賃貸住宅の入居申込書のWEB受付システム「申込受付くん」の導入を 開始します。 賃貸住宅へ入居するには、賃貸借契約締結前に入居申込書のご提出が必要となります。この手続きはこれまで、店舗 にご来店いただき、入居申込書への記入や本人確認書類などの提出が必要でしたが、「申込受付くん」を導入し電子 化することにより、ご来店が不要となり、WEBサイト上で手続きを完結できるようになります。 7月中旬より、当社グループ会社である大東建託パートナーズの全179※1営業所に導入し、今秋には、大東建託リーシ ングの全238店舗※1へ導入する予定です。
引用:https://www.kentaku.co.jp/corporate/pr/info/2019/aqehc4000000bnjoatt/moushikomiuketsukekun_0611.pdf
(アクセス日2019/6/19)
と報じました。
賃貸住宅最大手の大東建託のメインバンクは三井住友銀行
多くの会社がメインバンクの融資に依存している。
先日、母のもとに三井住友海上から電話がありました。
どうやら亡くなった父に電話をかけてきたようなのですが、マンションにかけている保険が満期を迎えるとの内容だったようです。
父もマンション経営を始めたころは、おそらくは大東建託の勧めで三井住友海上の損害保険に加入していたのですが、亡くなる数年前に、大東建託の営業支店から損保ジャパンの損害保険に変えるようにと提案され損保ジャパンの保険に加入し、筆者もそれを引き継いでいたので、三井住友海上の損害保険はとっくに解約していたと思っていたのですが、すべてを解約していたわけではなかったようです。
それで2つの損害保険に加入しても、あまり意味がないように思いますので、三井住友海上の損害保険はこのたびは解約することになるでしょう。
ところで話が変わり大手の建設会社にはメインバンクがあるものです。
例えば、あの積水ハウスは昔は三和銀行(現三菱UFJ銀行)がメインバンクでしたし、大京(ライオンズマンション)も確か三和銀行がメインバンクだったと思います。
では
大東建託はというと、三井住友銀行です。
というかもともとは、さくら銀行との取引があったようなのですが、さくら銀行が住友銀行と合併したために三井住友銀行がメインバンクになっています。
いい部屋でんきで失敗の大東建託 今度はガスパルで巻き返し?
電力自由化によって、これまでは電気事業に様々な事業者が参入できるようになりました。
そして消費者も、電力会社を選べるようになりました。
競合する電力会社のなかで、消費者にとって、より有利な会社を選ぶことができるのは消費者にとっては良いことです。
筆者も以前のことですが、これまでは地元は関西電力でしたが、他社にのりかえることを検討しました。
いちおう筆者も小規模ながら大東オーナーで、しかも大東建託パートナーズの管理の住居に住んでいるので、いい部屋でんきにしようかと思い、いい部屋でんきのサイトから申込を行おとしたところサイトでは
「現在新規受付ができない」
となっていて
「何これ」
と呆れてしまいましたが、その後しばらくして、いい部屋でんきは全面的にサービスを取りやめることになりました。
顧客獲得で失敗したわけではなく、あくまでも大東エナジーの問題でということのようですが、結果的には事業としてやっていくことが大変だったようです。
そこでlooopでんきに加入することにし、2年後に、エネオスでんきにさらに替えることにしました。
こんなにも、コロコロ電力会社を替える人って、電力会社にはありがたくない顧客なのかもしれません。